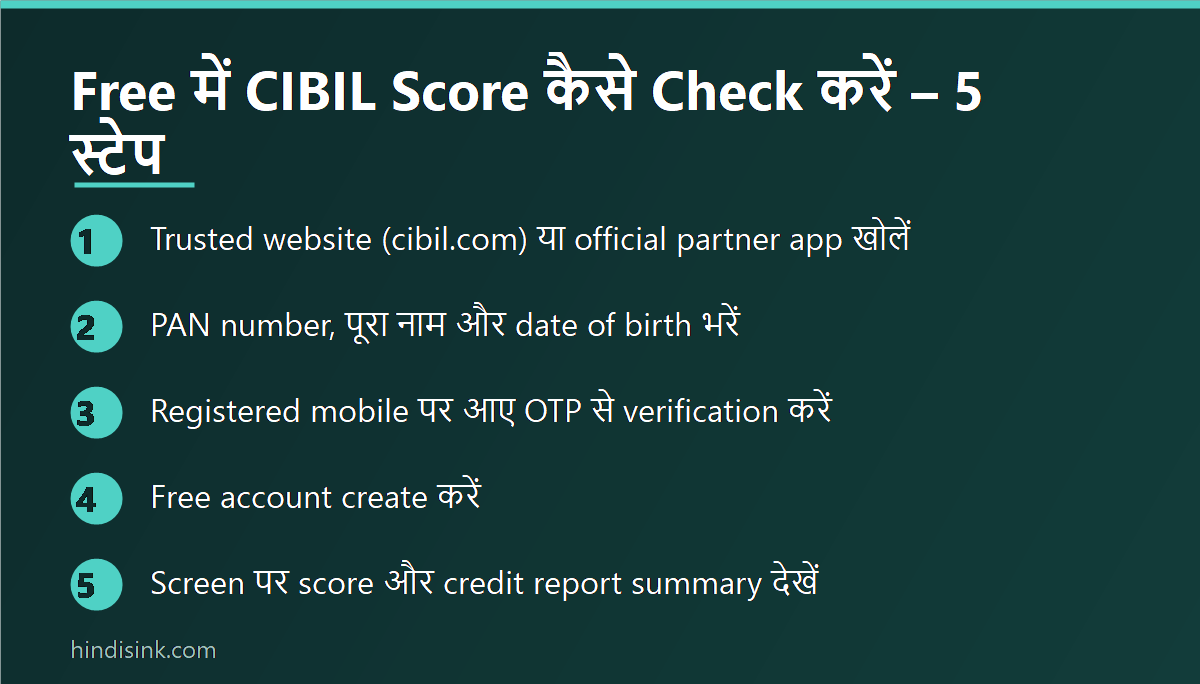
CIBIL score kaise check kare free mein — सबसे भरोसेमंद रास्ता है cibil.com पर अपना account बनाकर score देखना। इसके लिए नाम, जन्मतिथि, PAN number, mobile number और email चाहिए, OTP से verification होता है, और पूरा काम फोन के browser में पाँच-दस मिनट में हो जाता है। RBI के नियम के तहत हर credit bureau से साल में एक बार पूरी credit report मुफ्त लेने का हक भी आपको है।
इसके अलावा कई bank और fintech apps भी मुफ्त score दिखाते हैं। वे सुविधाजनक हैं, पर उनमें एक बात ध्यान देने लायक है, जो नीचे बताई गई है — वे score हमेशा CIBIL का ही नहीं होता।
CIBIL Score Hota Kya Hai Aur Range Kya Hai?
CIBIL score तीन अंकों की एक संख्या है जो 300 से 900 के बीच होती है। यह आपकी उधार चुकाने की आदत का record है — कौन सा loan या credit card कब लिया, EMI समय पर भरी या देर से, कितना बकाया है। Banks और NBFC हर महीने यह जानकारी bureau को भेजते हैं, और उसी से score बनता है।
अगर आपने आज तक कोई loan या credit card लिया ही नहीं, तो score की जगह NA या NH लिखा आ सकता है, यानी कोई history ही नहीं है। यह खराब score नहीं है — बस record खाली है। ऐसे में पहली बार loan मिलने में समय लग सकता है, क्योंकि bank के पास परखने के लिए कुछ नहीं होता।
Mobile Se Free CIBIL Score Check Karne Ka Tarika
- फोन के browser में cibil.com खोलिए। Address bar में पता खुद टाइप कीजिए, किसी WhatsApp या SMS के link से मत जाइए।
- Free score वाले विकल्प पर जाकर नाम, जन्मतिथि, PAN, mobile number और email भरिए। नाम बिलकुल वैसा लिखिए जैसा PAN पर है।
- Mobile पर आए OTP से verification पूरा कीजिए।
- पहचान पक्की करने के लिए कुछ सवाल पूछे जा सकते हैं, जैसे किसी पुराने loan की EMI या credit card से जुड़ी जानकारी। यही हिस्सा ज्यादातर लोगों को अटकाता है।
- Verification होते ही dashboard पर score दिख जाता है, और वहीं से report देखी या download की जा सकती है।
Score देखना पहला कदम है; असली काम report पढ़ना है। उसमें आपके सारे loan और credit card, उनकी current status, कितना बकाया है, और किस-किस ने आपकी report देखी — सब दर्ज रहता है।
PAN Card Se CIBIL Score Check Karna Kitna Zaruri Hai?
PAN ही वह पहचान है जिससे bureau आपके सारे loan एक जगह जोड़ता है, इसलिए बिना PAN के सही score निकालना मुश्किल है। कुछ जगह मोबाइल नंबर से भी पहचान हो जाती है, पर वह तभी काम करता है जब वही नंबर bank के record में दर्ज हो।
यहीं एक आम दिक्कत आती है — PAN पर नाम कुछ और है और bank record में कुछ और (जैसे initials, surname का spelling, शादी के बाद बदला नाम)। ऐसे में verification fail होता है या report अधूरी दिखती है। PAN की details सही करने से जुड़ी प्रक्रिया PAN 2.0 वाली पोस्ट में समझाई गई है।
PhonePe, Paytm Aur Bank Apps Me Dikhne Wala Score Kya CIBIL Hi Hota Hai?
जरूरी नहीं। भारत में चार credit bureau काम करते हैं — TransUnion CIBIL, Experian, Equifax और CRIF High Mark। कोई app Experian का score दिखाता है, कोई CRIF का, कोई CIBIL का। Score screen पर आमतौर पर छोटे अक्षरों में लिखा होता है कि वह किस bureau का है — वही देखिए।
इसीलिए दो apps में अलग-अलग नंबर दिखना सामान्य है। इसका मतलब यह नहीं कि कोई गलत है; हर bureau के पास अलग data और अलग गणना होती है। Loan के लिए apply करते समय bank जिस bureau से report लेता है, आपके लिए वही मायने रखता है।
एक और बात — app के अंदर score देखते समय यह जरूर देख लें कि साथ में कोई loan offer तो नहीं जोड़ा जा रहा। Score चेक करना और loan लेना दो अलग फैसले हैं।
Kitna CIBIL Score Accha Mana Jata Hai?
सीधी बात — हर bank की अपनी internal cut-off होती है और वह सार्वजनिक नहीं होती। इसलिए “इतने score पर loan पक्का मिलेगा” कहना गलत है। आम तौर पर score जितना ऊपर होगा, मंजूरी की संभावना और सौदेबाजी की गुंजाइश उतनी बेहतर रहती है, लेकिन फैसला सिर्फ score से नहीं होता।
Bank आपकी आमदनी, नौकरी या कारोबार की स्थिरता, पहले से चल रही EMI और माँगी गई रकम — सब देखता है। अच्छे score वाले लोगों का application भी reject होता है, अगर आमदनी के मुकाबले EMI का बोझ ज्यादा लगे। Loan कैसे काम करता है, इसकी बुनियादी समझ के लिए Loan क्या है पढ़ लेना ठीक रहेगा।
CIBIL Score Kam Hone Ki Asli Wajahein
- EMI या credit card bill देर से भरना। एक-दो दिन की देरी तो चल जाती है, पर महीने भर की देरी record में चढ़ जाती है।
- Credit card की limit का बहुत बड़ा हिस्सा हर महीने इस्तेमाल करना, भले ही आप पूरा भर देते हों।
- Loan को “settled” कराना। Settlement और पूरा चुकाकर “closed” कराना एक नहीं है — settled वाली entry report में सालों दिखती है।
- कम समय में कई जगह loan के लिए apply करना, जिससे hard enquiry की संख्या बढ़ जाती है।
- किसी के loan में guarantor या joint borrower बनना और उसका डिफॉल्ट कर जाना।
- Report में गलत entry — जैसे चुकाया हुआ loan अब भी चालू दिख रहा हो, या किसी और का account आपके नाम पर।
CIBIL Score Kaise Badhaye?
पहले एक बात मान लीजिए — score “तुरंत” नहीं बढ़ता। Lenders महीने में एक बार data भेजते हैं और bureau उसके बाद record update करता है, इसलिए किसी भी सुधार का असर दिखने में हफ्तों से महीनों लगते हैं। जो लोग एक दिन में score बढ़ाने के पैसे माँगें, वे ठग हैं; report की सही entry कोई हटा नहीं सकता।
जो असल में काम करता है:
- हर EMI और card bill due date से पहले भरिए। Auto-pay या phone reminder लगा दीजिए।
- Credit card का इस्तेमाल limit के मुकाबले कम रखिए। जरूरत हो तो limit बढ़वा लीजिए और खर्च वही रखिए।
- Minimum due भरकर काम चलाने की आदत छोड़िए; इससे बकाया और ब्याज दोनों बढ़ते हैं।
- पुराना credit card बंद मत कीजिए अगर उस पर कोई fee नहीं लग रही — पुरानी history score में मदद करती है।
- एक साथ कई loan applications मत डालिए। Reject होने पर कुछ महीने रुकिए, फिर कोशिश कीजिए।
- History बिलकुल न हो तो छोटी शुरुआत कीजिए — bank की शर्तों के हिसाब से कोई छोटा secured card या छोटा loan, और उसे समय पर चुकाइए।
CIBIL Report Me Galti Ho To Dispute Kaise Kare?
गलत entry मिलना उतना दुर्लभ नहीं जितना लोग समझते हैं, और इसे ठीक कराना आपका हक है। तरीका यह है:
- cibil.com पर अपने account में जाकर dispute वाला विकल्प चुनिए और जिस entry पर आपत्ति है उसे चुनिए।
- कारण साफ लिखिए — जैसे “यह loan चुकाया जा चुका है” या “यह account मेरा है ही नहीं”।
- सबूत साथ रखिए: NOC, loan closure letter, या bank statement। Statement निकालने का तरीका bank statement कैसे निकालें वाली पोस्ट में है।
- Bureau आपकी शिकायत उस bank/NBFC को भेजता है और उनके जवाब के बाद record सुधारा जाता है। RBI ने bureaus के लिए शिकायत निपटाने की समय-सीमा तय कर रखी है; देरी होने पर शिकायत आगे बढ़ाई जा सकती है।
- समाधान न मिले तो पहले उस bank की grievance प्रक्रिया, और फिर RBI की शिकायत व्यवस्था का रास्ता खुला रहता है।
Kya Baar-Baar CIBIL Score Check Karne Se Score Kam Hota Hai?
नहीं। खुद अपना score देखना “soft enquiry” कहलाता है और इससे score पर असर नहीं पड़ता — चाहे आप हर हफ्ते देखें। असर तब पड़ता है जब आप loan या credit card के लिए apply करते हैं और bank आपकी report खींचता है; उसे “hard enquiry” कहते हैं और कम समय में कई hard enquiries score को नीचे ला सकती हैं।
इसलिए loan लेने से पहले खुद score देख लेना समझदारी है, ताकि आप उसी हिसाब से सही जगह apply करें। SBI से पर्सनल लोन और PhonePe से पर्सनल लोन जैसी पोस्ट में शर्तों का अंदाजा मिल जाएगा, पर ब्याज दर और फीस हमेशा उसी bank या app की current जानकारी से देखें।
अक्सर पूछे जाने वाले सवाल
CIBIL score kitni baar free milta hai?
RBI के नियम के मुताबिक हर credit bureau से साल में एक बार पूरी credit report मुफ्त लेने का हक है। इसके अलावा cibil.com और कई apps free score भी दिखाते हैं, जिसकी शर्तें समय-समय पर बदलती रहती हैं।
CIBIL score kitne din me update hota hai?
Lenders आम तौर पर महीने में एक बार data भेजते हैं, और उसके बाद record update होता है। इसलिए EMI भरने या loan बंद कराने का असर उसी दिन नहीं, कुछ हफ्तों में दिखता है।
Bina PAN card ke CIBIL score check ho sakta hai?
कुछ जगह मोबाइल नंबर और दूसरी details से पहचान हो जाती है, लेकिन सही और पूरी report के लिए PAN ही सबसे भरोसेमंद है, क्योंकि उसी से सारे खाते जुड़ते हैं।
Kya koi agent paise lekar CIBIL score badha sakta hai?
नहीं। सही दर्ज entry को कोई हटा नहीं सकता। जो “score fix” के पैसे माँगे, वह fraud है — और ऐसे लोगों को PAN, OTP या bank की details देना सीधा खतरा है।
Loan settle karne se score par kya asar padta hai?
Settlement में bank पूरी रकम से कम पर मामला खत्म करता है, और report में यह “settled” के रूप में दर्ज होता है। यह भविष्य में नया loan मिलने में अड़चन बन सकता है। जहाँ तक संभव हो पूरा चुकाकर closure और NOC लेना बेहतर है।
CIBIL report me dusre ka account dikhe to?
तुरंत dispute दर्ज कीजिए। ऐसा अक्सर नाम मिलते-जुलते होने या पहचान के गलत इस्तेमाल से होता है। इसे टालना ठीक नहीं, क्योंकि किसी और का बकाया आपके score पर चलता रहता है।
यह लेख सामान्य जानकारी के लिए है। किसी भी loan या credit product से जुड़ा फैसला लेने से पहले उस bank/NBFC की current शर्तें खुद पढ़ लें।
Related Articles (पोस्ट को भी जरूर पढ़ें)
- PhonePe से पर्सनल लोन कैसे लें: स्टेप बाय स्टेप जानकारी
- Paytm से Personal Loan कैसे लें और किन बातों का ध्यान रखें
- Union Bank का स्टेटमेंट कैसे निकालें और बैलेंस चेक करें
- SBI से पर्सनल लोन कैसे लें: पूरी प्रक्रिया
Social Media:
Facebook | Instagram | Youtube |
वित्तीय अस्वीकरण (Financial Disclaimer)
निवेश बाज़ार जोखिमों के अधीन है। यह लेख केवल सामान्य जानकारी के उद्देश्य से लिखा गया है — इसे किसी भी रूप में वित्तीय सलाह न समझें। हम RBI, SEBI या IRDAI द्वारा पंजीकृत वित्तीय सलाहकार नहीं हैं। लोन की ब्याज दरें, फीस और शर्तें समय-समय पर बदलती रहती हैं, इसलिए आवेदन करने से पहले संबंधित बैंक/NBFC की आधिकारिक वेबसाइट पर ज़रूर जाँच करें। किसी भी निवेश से पहले SEBI-पंजीकृत निवेश सलाहकार से परामर्श अवश्य करें।